


Москва, 19.11.2026
«Эксперт РА» присвоил некредитный рейтинг обыкновенным акциям ПАО НК «Роснефть» на уровне ★★★★★. Акции ПАО «НК «Роснефть» (далее - «Группа») значительно недооценены при высокой достоверности финансовой модели: рыночная цена находится существенно ниже справедливой стоимости.
Оценка стоимости акций Группы выполнена на основе модели дисконтированных денежных потоков (DCF) с учетом корректировки на качество корпоративного управления, уровень информационной прозрачности и степень защиты прав инвесторов. При присвоении некредитного рейтинга использовалась консолидированная отчетность по МСФО и верифицированная финансовая модель Группы. Итоговая стоимость рассчитана с учетом трех сценариев (базовый, оптимистичный, пессимистичный), в каждом из которых ставка дисконтирования корректировалась, согласно сценарным предпосылкам, «Эксперт РА» (далее – Агентство).
Резюме
«Эксперт РА» присвоил некредитный рейтинг обыкновенным акциям ПАО «НК «Роснефть» на уровне ★★★★★. Оценка стоимости акций Группы выполнена на основе модели дисконтированных денежных потоков (DCF) с учетом корректировки на качество корпоративного управления, уровень информационной прозрачности и степень защиты прав инвесторов. При присвоении некредитного рейтинга использовалась консолидированная отчетность по МСФО, верифицированная финансовая модель Группы (до 2035 года) с учетом проекта «Восток Ойл», а также прогноз Агентства. Итоговая стоимость рассчитана с учетом трех сценариев (базовый, оптимистичный, пессимистичный), в каждом из которых ставка дисконтирования корректировалась, согласно сценарным предпосылкам Агентства.
ПАО «НК «Роснефть» - крупнейшая вертикально-интегрированная нефтегазовая компания России по объемам добычи углеводородов. Группа осуществляет полный цикл операций: от геологоразведки и добычи нефти и газа до их переработки, транспортировки и реализации конечным потребителям через собственную розничную сеть. На долю жидких углеводородов приходится 74% добычи, на долю добычи газа около 26% по результатам 2025 г.
Добывающие мощности ПАО «НК «Роснефть» географически диверсифицированы, крупнейшее ядро добычи находится в Западной Сибири на месторождениях Приобское, Самотлорское и Ванкорском кластере, также обширная добыча ведется в Восточной Сибири и на Дальнем Востоке.
По итогам 2025 года основную долю выручки формируют два базовых сорта нефти Urals (средней плотности и сернистая) и ESPO (легкая и малосернистая нефть).
Группе принадлежит 13 крупных нефтеперерабатывающих заводов, суммарная мощность переработки которых составляет около 120 млн тонн сырья в год. ПАО «НК «Роснефть» реализует программу модернизации нефтеперерабатывающих заводов для поддержания высокой глубины переработки. В сегменте нефтепереработки на внутренние поставки приходится 55–60% совокупного выпуска нефтепродуктов.
Структура реализации сырой нефти диверсифицирована и опирается на два ключевых логистических канала сбыта:
- Трубопроводный транспорт: поставки сырья на собственные НПЗ и часть экспортных направлений осуществляются через систему магистральных трубопроводов компании ПАО «Транснефть».
- Морские экспортные поставки: основной объем экспорта сырой нефти осуществляется морским путем. Основные объемы отгрузок осуществляются из портов Балтийского (Приморск, Усть-Луга) и Черноморского (Новороссийск) бассейнов, а также через терминал «Козьмино» на Дальнем Востоке. В перспективе ожидается рост поставок через новый арктический порт «Бухта Север».
Ключевым фактором стоимости Группы является флагманский проект «Восток Ойл», который должен обеспечить Группе существенный рост добычи углеводородов к 2035 г. и повышенную операционную рентабельность за счет:
- более высокой цены реализации нефти благодаря лучшим физиологическим свойствам добываемого сырья для дальнейшей переработки;
- более низких транспортных издержек за счет использования собственного трубопровода;
- налоговых стимулов в первые годы реализации проекта.
Проект «Восток Ойл»
«Восток Ойл» - один из крупнейших нефтегазовых проектов, реализуемый ПАО «НК «Роснефть» на Таймырском полуострове. Добываемая нефть относится к премиальному классу, по своим свойствам она легкая и малосернистая, что обеспечивает ей устойчивый спрос и ценовую премию.
Описание проекта:
- Стабильное начало поставок запланировано на 2028 г. Ожидается, что к 2038 г. проект выйдет на проектную мощность с объемом отгрузок около 100 млн тонн в год;
- Основной маршрут отгрузок нефти будет происходить через собственный порт «Бухта Север», рассчитанный на круглогодичную навигацию с использованием танкеров ледокольного класса;
- С учетом высокой стратегической значимости для страны проект предполагает широкий ряд налоговых стимулов.
Обоснование рейтинга
Оценка справедливой стоимости акций Группы выполнена в соответствии с Методологией присвоения рейтингов акций (далее – Методология) на основе модели дисконтированных денежных потоков (DCF) текущего бизнеса Группы и проекта «Восток Ойл». Прогноз текущего бизнеса: 10 лет до 2035 г., далее – терминальный период.
Стоимость проекта «Восток Ойл» рассчитана отдельно.
Итоговая стоимость инвестированного капитала ПАО «НК «Роснефть» представляет собой сумму стоимостей текущего бизнеса и проекта «Восток Ойл».
Основные предпосылки, принятые в модели:
- Среднесрочная и долгосрочная цена нефти марки Brent составляет 80 долл. США за баррель;
- Среднесрочная и долгосрочная цена нефти марки Urals - 70 долл. США за баррель (дисконт к цене марки Brent 10 дол. США за баррель);
- На среднесрочном и долгосрочном горизонте дисконт внутренних цен на бензин и дизель по отношению к международной цене составит от 30% до 40%.
- Предполагается к 2035 г. постепенное ослабление обменного курса рубль/доллар США до уровня 109;
- Средняя рентабельность по EBITDA текущего бизнеса Группы в 2026-2035 гг. составляет чуть менее 30%;
Ставка дисконтирования для расчёта стоимости инвестированного капитала определена в соответствии с Методологией Агентства, среднее значение в течение прогнозного периода в рамках базового сценария составляет 17,2%.
В соответствии со сценарными предпосылками Агентства (построение базового, оптимистичного и пессимистичного сценариев) осуществлялась корректировка ставки дисконтирования. Ставка дисконтирования на 2028-2035 гг. варьируется от 15,4% до 18,3% в зависимости от сценария.
Терминальный темп роста соответствует прогнозному значению инфляции в долгосрочном периоде в соответствии с Методологией Агентства.
Расчет стоимости собственного капитала произведен с учетом корректировок к расчетной величине инвестированного капитала на балансовую стоимость долга и неоперационных активов (стоимость ассоциированных компаний, инвестиции в финансовые инструменты и сальдо отложенных налоговых активов и обязательств).
Факторы и риски, которые могут в дальнейшем потребовать пересмотра модели:
- Неопределенность цен на нефть и нефтепродукты: использован долгосрочный нормализованный прогноз по цене нефти марки Brent и дисконт к нефти марки Urals;
- Реализация проекта «Восток Ойл»: риски проекта учтены консервативно: график добычи, логистика и сбыт базируются исключительно на текущих доступных решениях.
Для расчета итоговой стоимости собственного капитала были применены также корректировки на качество корпоративного управления, уровень информационной прозрачности и степень защиты прав инвесторов:
- Корпоративное управление и устойчивое развитие Группы. В Группе действует Совет директоров с независимыми членами, отсутствует зависимость от ключевых фигур. Степень транспарентности оценивается Агентством на высоком уровне, осуществляется публикация операционных и финансовых показателей. Стратегические планы Группы, продемонстрированные Агентству, содержат полную информацию по операционным и финансовым показателям. Система управления рисками соответствует профилю рисков, принимаемых на себя Группой. ПАО «НК «Роснефть» имеет наивысший рейтинг качества управления А++.gq от АО «Эксперт РА». Стоит отметить, что Группа не оценивает в полной мере влияние ESG-показателей на финансовые метрики бизнеса, поэтому был применен понижающий коэффициент к оценке корпоративного управления.
- Информационная прозрачность и защита прав инвесторов. Агентство отмечает прозрачную дивидендную политику Группы, сроки раскрытия существенных фактов соблюдаются, структура собственности и аффилированные лица раскрывается, отсутствуют административные нарушения неисполнений требований корпоративного законодательства, в аудиторских заключениях по МСФО отсутствует модифицированное мнение или отрицательное заключение.
Регуляторное раскрытие
При присвоении некредитного рейтинга ПАО «НК «Роснефть» применялась методология присвоения рейтингов акций (вступила в силу 28.05.2026). Ссылка на раздел с методологической базой: https://raexpert.ru/ratings/methodologies.
Ключевыми источниками информации, использованными в рамках рейтингового анализа, являлись данные ПАО «НК «Роснефть», а также данные АО «Эксперт РА» и из открытых источников. Информация, используемая АО «Эксперт РА» в рамках рейтингового анализа, являлась достаточной для применения методологии.
Некредитный рейтинг акций представляет собой мнение АО «Эксперт РА» об инвестиционном качестве акций компании в виде стандартизированной системы оценки исключительно на дату публикации рейтинга на официальном интернет-сайте АО «Эксперт РА» www.raexpert.ru.
Присвоенный некредитный рейтинг акций не является инвестиционной рекомендацией АО «Эксперт РА», а представляет собой мнение Агентства, основанное на комплексном анализе информации, полученной от компании, а также общедоступной, публикуемой в открытых источниках. В связи с этим он не может быть интерпретирован как индивидуальная инвестиционная рекомендация и не гарантирует достижения какого-либо инвестиционного результата. Настоящий рейтинг также не является оценкой способности компании исполнять принятые на себя финансовые обязательства и (или) о кредитном риске его отдельных финансовых обязательств и не являются установлением фактов или рекомендацией покупать те или иные ценные бумаги (акции), принимать инвестиционные решения.
АО «Эксперт РА» не проводит аудита представленной рейтингуемыми лицами отчётности и иных данных и не несёт ответственность за их точность и полноту. АО «Эксперт РА» не несет ответственности в связи с любыми последствиями, интерпретациями, выводами, рекомендациями и иными действиями третьих лиц, прямо или косвенно связанными с рейтингом, совершенными АО «Эксперт РА» рейтинговыми действиями, а также выводами и заключениями, содержащимися в пресс-релизах, выпущенных АО «Эксперт РА», или отсутствием всего перечисленного. АО «Эксперт РА» не несет ответственности за любые убытки, возникшие в результате использования рейтинга, а также не несет ответственности за действия компании в отношении акций, которым был присвоен рейтинг.
Представленная информация актуальна на дату её публикации. АО «Эксперт РА» вправе вносить изменения в представленную информацию без дополнительного уведомления, если иное не определено договором с контрагентом или требованиями законодательства РФ. Единственным источником, отражающим актуальное состояние рейтинга, является официальный интернет-сайт АО «Эксперт РА» www.raexpert.ru
Полное наименование компании: Публичное акционерное общество «Нефтяная компания «Роснефть»
Тикер: ROSN (MOEX)
Сектор: Добыча полезных ископаемых и нефтепереработка
Дата оценки: 17.11.2026
Цена закрытия: 356 руб.
Справедливая стоимость: 504 руб.
Потенциал роста: 42%
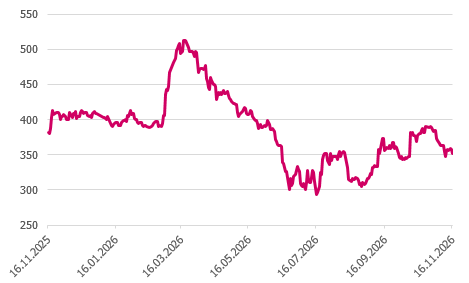
Источник: ПАО «Московская биржа»
12 мес.минимум: 293 руб.
12 мес.минимум: 512 руб.
Корректировки DCF-модели с учетом качественных оценок:
Коэффициент корпоративного управления (КУ): 0,95
Коэффициент информационной прозрачности и защиты прав инвестора (Кизр): 1,00
* вкл. долю прибыли в ассоциированных компаниях и совместных предприятиях
*структура рассчитана, исходя из объема добычи нефтяного эквивалента баррелей в сутки
*кроме налога на прибыль
Суммарный денежный поток текущего бизнеса ПАО «НК «Роснефть» и проекта «Восток Ойл»
| Показатель | 2026-2035 гг., млрд руб. |
| Суммарный денежный поток (FCFF) текущий бизнес | 14042 |
| Суммарный денежный поток (FCFF) Восток Ойл | 2851 |
Источник: Расчет «Эксперт РА»
Прогноз ставки дисконтирования WACC, базовый сценарий
| Показатель | 2026 | 2027 | 2028-2035 |
| Ставка на собственный капитал | 20,7% | 19,9% | 18,4% |
| Ставка на заемный капитал | 11,7% | 11,1% | 10,1% |
| Доля собственного капитала в структуре капитала компании | 81,6% | 81,6% | 81,6% |
| Доля заемного капитала в структуре капитала компании | 18,4% | 18,4% | 18,4% |
| WACC | 19,0% | 18,2% | 16,9% |
Источник: Расчет «Эксперт РА»
Оборотный капитал спрогнозирован исходя из динамики оборачиваемости элементов оборотного капитала за последние 3 года.
Капитальные затраты Группы в рамках текущего бизнеса и в рамках проекта «Восток Ойл» приняты в соответствии с прогнозом Группы.
Корректировки на корпоративное управление, информационную прозрачность и защиту прав инвесторов
| Корректировка | Значение |
| Коэффициент корпоративного управления (КУ) | 0,95 |
| Коэффициент информационной прозрачности и защиты прав инвестора (Кизр) | 1,00 |
Источник: Расчет «Эксперт РА»
Облигационные выпуски
с рейтингами «Эксперт РА»:
Контакты
По вопросам получения рейтинга
+7 (499) 418-00-39
sale@raexpert.ru
Служба внутреннего контроля
+7 (495) 225-34-44 (доб. 1645, 1734)
+7 (499) 418-00-41 (доб. 1645, 1734)
compliance@raexpert.ru
Контакты для СМИ
+7 (495) 225-34-44 (доб. 1856, 1650)
+7 (499) 418-00-41 (доб. 1856, 1650)
pr@raexpert.ru
Подзаголовок в колонке