Содержание
- Резюме
- Масштаб и динамика российского рынка ГЧП и концессий
- Отраслевая структура ГЧП и региональная концентрация
- ГЧП и инвестиционная активность
- Профили долговой и контрактной нагрузки региональных бюджетов
- Анализ интенсивности ГЧП на душу населения
- Государственные гарантии регионов и межбюджетные аспекты реализации соглашений ГЧП
- Перспективы развития рынка ГЧП

Резюме
- Рынок ГЧП имеет выраженную отраслевую специализацию по уровням власти: на федеральном уровне доминирует железнодорожная инфраструктура (77,6% портфеля, фактически один мегапроект ВСМ), на региональном – автодорожные проекты (51,8%), на муниципальном – коммунальная инфраструктура (78,3%).
- Наблюдается высокая степень поляризации по объемам ГЧП на душу населения: лидерами выступают малонаселенные регионы Дальнего Востока и Крайнего Севера, тогда как крупнейшие экономики страны занимают лишь 11–17-е места.
- Крупный портфель ГЧП чаще формируется единичными мегапроектами и целевыми государственными инициативами, а не автоматически следует за высокой долей инвестиций в ВРП.
- Финансовые обязательства субъектов РФ формируются по двум независимым каналам: через прямые долговые заимствования и через долгосрочные соглашения ГЧП и концессий, что требует их комплексного мониторинга.
Масштаб и динамика российского рынка ГЧП и концессий
На 31.12.2025 на территории России действовало 4 438 концессионных соглашений и 54 соглашения1 о государственно-частном и муниципально-частном партнерстве совокупной стоимостью 7,8 трлн рублей, включая все уровни участия публичной стороны: федеральный, региональный и муниципальный. На региональный уровень приходится 3,5 трлн рублей (44,8% от общего портфеля). За последние 10 лет объем заключаемых соглашений вырос в 14 раз по сравнению с предыдущим десятилетием. Портфель проектов2 характеризуется высокой отраслевой концентрацией: на федеральном уровне 77,6% стоимости проектов приходится на железнодорожную инфраструктуру, на региональном 51,8% формирует автодорожный комплекс, на муниципальном 78,3% – коммунальная инфраструктура. Основная часть соглашений в стоимостном выражении – 84,2% – приходится на проекты в стадии создания или реконструкции, тогда как эксплуатационные проекты занимают 14,8%.
Структура регионального сегмента по стадиям реализации, равно как и в целом по стране, характеризуется выраженной концентрацией на этапе капитальных вложений: подавляющая часть объема (81,3%, или 2,8 трлн рублей) приходится на стадию создания и реконструкции объектов, в то время как стадия эксплуатации формирует 17,3% регионального портфеля (0,6 трлн рублей). Доля завершенных или прекращенных соглашений на региональном уровне остается незначительной (менее 0,5%).
Пик инвестиционной активности пришелся на 2022–2025 годы, что в значительной степени обусловлено реализацией отдельных крупных инфраструктурных проектов – в первую очередь подписанием в 2024-м рекордного по объему (около 1,9 трлн рублей) концессионного соглашения о создании высокоскоростной железнодорожной магистрали «Москва – Санкт-Петербург». Резкий рост числа соглашений в 2016-м пришелся на муниципальный уровень и был связан с Законом № 103-ФЗ от 07.05.2013, который установил, что объекты тепло-, водоснабжения и водоотведения должны передаваться частным операторам преимущественно через концессионные соглашения, что к 2015–2016 годам привело к массовой трансформации ранее заключенных краткосрочных договоров аренды в полноценные концессии.
Совокупный портфель ГЧП и концессий характеризуется выраженной долгосрочной ориентацией: на соглашения сроком свыше 20 лет приходится 84,3% его общей стоимости. Эта тенденция сохраняется и в региональном, где 76,4% стоимостного объема концентрируется в проектах длительностью более 20 лет, при этом количественная доля таких соглашений составляет всего 38,1%. Напротив, короткие соглашения сроком до 10 лет представлены 60 проектами (11,1% количества) и аккумулируют всего 2,0% стоимости. Такое распределение свидетельствует о том, что финансовые обязательства регионов имеют разнесенные во времени горизонты исполнения: бюджеты одновременно обслуживают текущие этапы строительства и короткие контракты, формируя при этом каскад отложенных платежей, основной объем которых придется на период через 20 и более лет.
Таблица 1. Распределение совокупного портфеля ГЧП и концессий по срокам действия соглашений (региональный уровень)
| Срок действия соглашения | Стоимость | Количество | ||
| Млрд руб. | % | Количество | % | |
| До 5 лет | 3,8 | 0,1 | 16 | 3,0 |
| 5–10 лет | 67,9 | 1,9 | 44 | 8,2 |
| 10–15 лет | 295,6 | 8,5 | 141 | 26,2 |
| 15–20 лет | 456,5 | 13,1 | 133 | 24,7 |
| 20–30 лет | 1 345,9 | 38,6 | 141 | 26,2 |
| Более 30 лет | 1 318,8 | 37,8 | 64 | 11,9 |
| Общий итог | 3 488,5 | 100,0 | 539 | 100 |
Источник: расчеты агентства «Эксперт РА» по данным Минэкономразвития РФ
Отраслевая структура ГЧП и региональная концентрация
Основу совокупного портфеля ГЧП формирует транспортная инфраструктура: автодорожные и железнодорожные проекты вместе аккумулируют 56,2% его стоимости. Железнодорожный сегмент практически полностью сконцентрирован на федеральном уровне (2 162,2 из 2 166,3 млрд рублей) и определяется одним проектом – высокоскоростной магистралью Москва – Санкт-Петербург. Коммунальная инфраструктура (1,6 млрд рублей, 20,3% портфеля) до заключения соглашения по ВСМ занимала второе место по объему и остается абсолютным лидером на муниципальном уровне, где на ее долю приходится 1,2 из 1,6 трлн рублей всего муниципального сегмента.
На региональном уровне отраслевая структура принципиально иная: здесь доминируют автодорожные проекты (51,8% регионального портфеля), которые включают такие крупные платные объекты, как Широтная магистраль скоростного движения в Санкт-Петербурге, мост через реку Лену у Якутска и объезд Тольятти с переходом через Волгу. Вторым по объему направлением выступает образование (16,8%, или 0,6 трлн рублей), сформированное практически исключительно межвузовскими кампусами мирового уровня в Нижнем Новгороде, Томске, Самаре, Перми, Тюмени и Южно-Сахалинске. Коммунальная инфраструктура замыкает тройку лидеров на региональном уровне (11,5%). Таким образом, каждая отрасль имеет свою точку концентрации: железнодорожный транспорт – на федеральном уровне, автодороги – на региональном, коммунальная инфраструктура – на муниципальном.
Таблица 2. Структура портфеля ГЧП и концессий по сферам реализации
| Отрасль | По состоянию на 31.12.2025, млрд руб. | ||||
| Всего | М | Р | Ф | % от общего портфеля | |
| Автодорожная инфраструктура | 2 212,4 | 14,8 | 1 807,3 | 390,3 | 28,4 |
| Железнодорожная инфраструктура | 2 166,3 | - | 4,1 | 2 162,2 | 27,8 |
| Коммунальная инфраструктура | 1 582,1 | 1 182,4 | 399,8 | - | 20,3 |
| Образование | 658,4 | 74,1 | 584,3 | - | 8,5 |
| Транспорт общего пользования | 308,4 | 165,4 | 143,0 | - | 4,0 |
| Спорт и туризм | 240,8 | 21,5 | 175,0 | 44,3 | 3,1 |
| Авиационная инфраструктура и транспорт | 143,8 | 0,0 | 106,8 | 37,0 | 1,8 |
| Здравоохранение | 126,8 | 0,8 | 123,5 | 2,4 | 1,6 |
| Культура и отдых | 124,9 | 19,1 | 105,8 | - | 1,6 |
| Водный транспорт и инфраструктура | 99,6 | 0,0 | 13,0 | 86,6 | 1,3 |
| Информационные технологии | 38,0 | 0,0 | 7,9 | 30,0 | 0,5 |
| Легкая промышленность | 29,1 | - | - | 29,1 | 0,4 |
| Электроэнергетика, газо- и энергоснабжение | 22,5 | 20,0 | 2,5 | - | 0,3 |
| Инженерно-технические сооружения | 16,8 | 2,5 | 14,3 | - | 0,2 |
| Благоустройство территорий | 8,5 | 8,5 | - | - | 0,1 |
| Сельское хозяйство | 4,8 | 0,2 | 0,4 | 4,3 | 0,1 |
| Связь и коммуникации | 0,8 | - | 0,8 | - | 0,0 |
| Общий итог | 7 784 | 1 509 | 3 489 | 2 786 | 100 |
М – муниципальный уровень, Р – региональный уровень, Ф – федеральный уровень.
Источник: расчеты агентства «Эксперт РА» по данным Минэкономразвития РФ
Топ-10 субъектов РФ аккумулируют 63,7% стоимости регионального портфеля. Концентрация определяется прежде всего единичными транспортными мегапроектами в Москве, Московской области, Санкт-Петербурге, Самарской области и Якутии, а также вышеупомянутыми крупными проектами строительства образовательных учреждений в Нижегородской, Самарской областях и Пермском крае.
ГЧП и инвестиционная активность
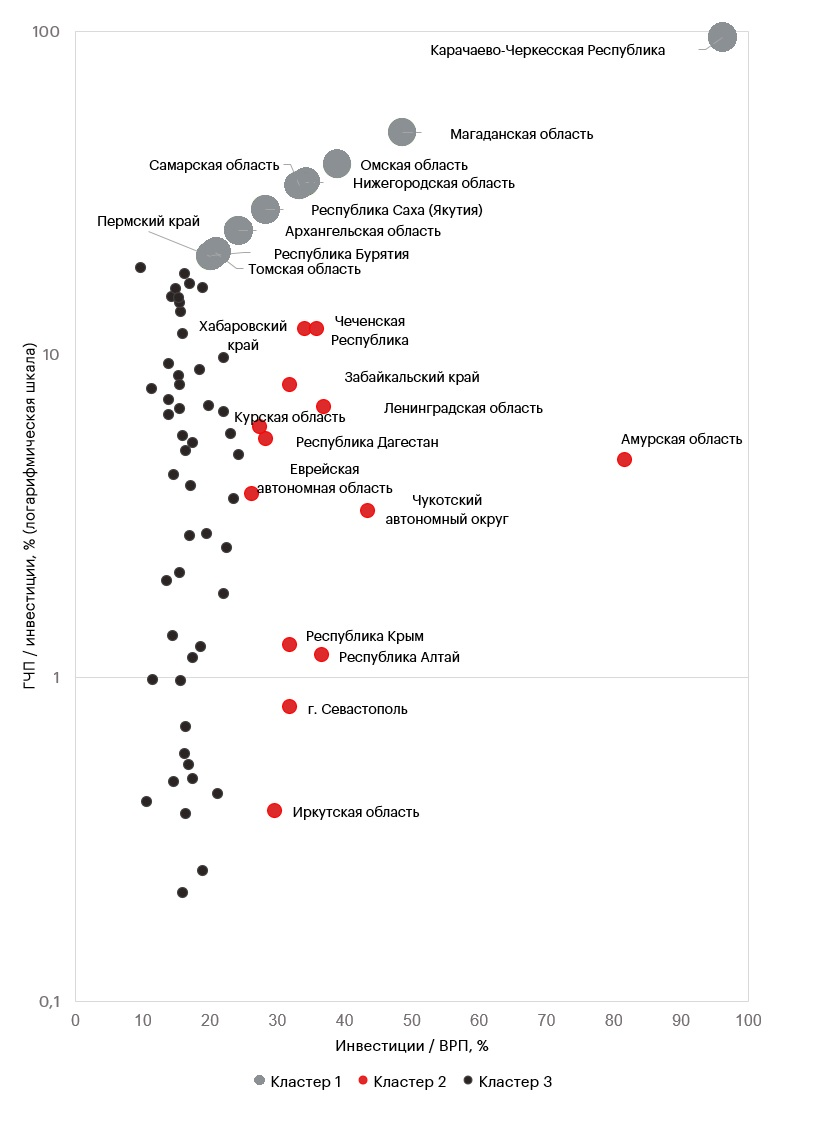
Кластеризация3 85 субъектов РФ по двум независимым показателям – общей инвестиционной активности (инвестиции в основной капитал/ВРП) и доле ГЧП в инвестициях (ГЧП/инвестиции) – выявила четыре модели применения механизма соглашений ГЧП и концессий:
- Кластер 1 (10 регионов): субъекты, где портфель ГЧП формируется единичными крупными проектами. Доля ГЧП в инвестициях достигает 96,2% в Карачаево-Черкесии и 48,6% в Магаданской области при умеренной общей инвестиционной активности (14–27% ВРП).
- Кластер 2 (13 регионов): рекордные объемы инвестиций при минимальной доле ГЧП. Амурская область (81,7% инвестиций к ВРП, но лишь 4,7% через ГЧП), Чукотка (43,5 и 3,3% соответственно), Ленинградская область (37,0 и 6,9% соответственно). Это свидетельствует о том, что инфраструктурный спрос в таких регионах закрывается прямыми бюджетными или корпоративными вливаниями без привлечения концессионных механизмов.
- Кластер 3 (51 регион): крупнейшие экономики и средние субъекты, где ГЧП применяется точечно.
- Кластер 4 (11 регионов): минимальный портфель ГЧП (менее 100 млн рублей), механизм фактически не используется.
Таким образом, крупный портфель ГЧП не является следствием общей инвестиционной активности региона, а скорее формируется либо единичными крупными проектами, либо целенаправленной стратегией властей, тогда как большинство субъектов с высокой долей инвестиций в ВРП обходятся без механизма ГЧП.
График 3. Распределение субъектов РФ по моделям использования ГЧП
Источник: расчеты агентства «Эксперт РА» по данным Минэкономразвития РФ и Росстата
Профили долговой и контрактной нагрузки региональных бюджетов
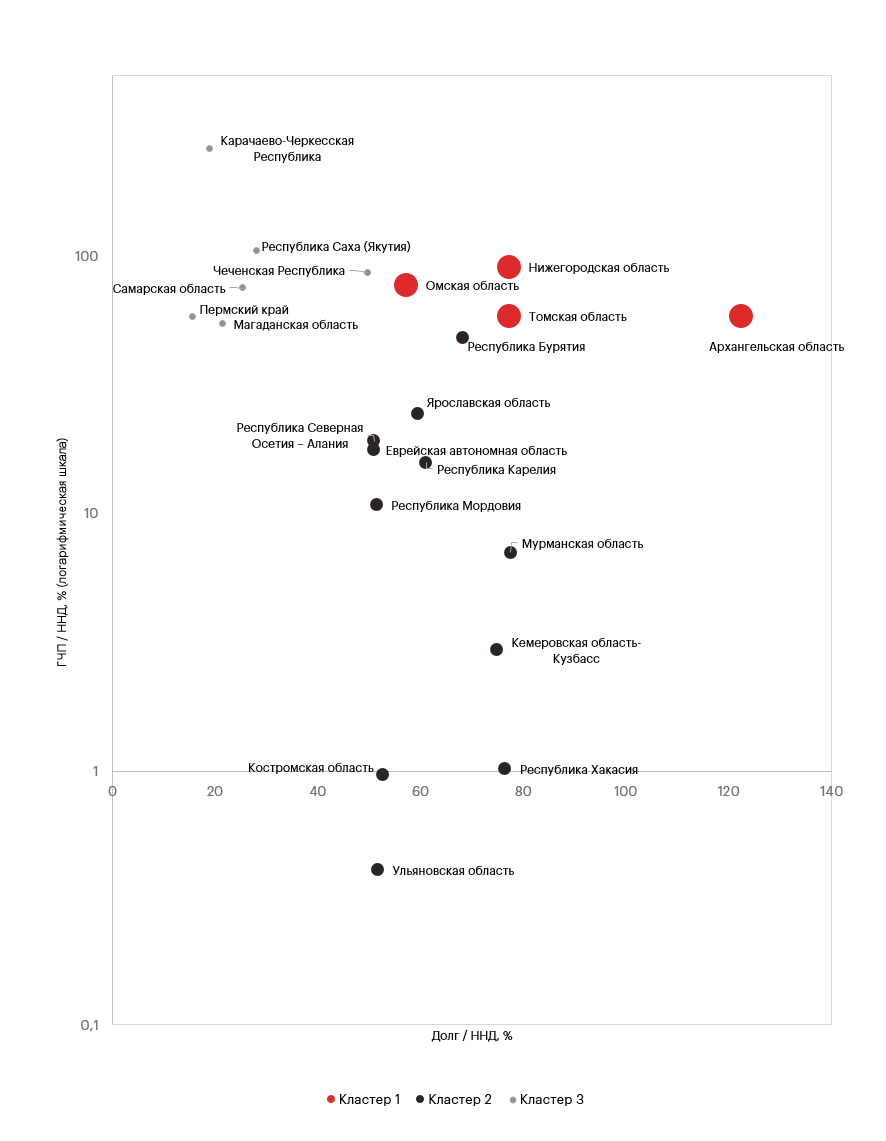
Сопоставление долговой нагрузки (долг/ННД) и масштаба обязательств по ГЧП (ГЧП/ННД) относительно собственных доходов региона позволило выявить четыре модели фискального поведения. Границей для кластеров выбран консервативный порог в 50%: с одной стороны, этот уровень соответствует строгому законодательному ограничению для дотационных регионов (п. 3 ст. 107 БК РФ), с другой – служит индикатором приближения к предельной нагрузке на бюджет (если стоимость портфеля ГЧП превышает половину доходов региона, будущие расходы на содержание этих объектов могут оказать давление на бюджет).
- Кластер 1 (4 региона): регионы, где высокий текущий долг сочетается с масштабными будущими обязательствами по ГЧП. В кластер вошли Архангельская, Томская, Нижегородская и Омская области, где оба показателя превышают пороговые 50% от ННД.
- Кластер 2 (11 регионов): регионы с высоким долгом (Мурманская область – 77,6%, Республика Хакасия – 76,5%, Кемеровская область – 74,8%) и минимальным использованием механизма ГЧП. Республика Бурятия (долг/ННД – 68,2%, ГЧП/ННД – 48,1%) является граничным случаем: будучи формально отнесена к кластеру 2, по показателю масштаба обязательств ГЧП она находится близко к порогу кластера 1. Это означает, что при умеренном росте портфеля ГЧП или снижении ННД регион может перейти в зону повышенного фискального риска в ближайшей перспективе. Аналогичная пограничная ситуация наблюдается у Чеченской Республики (долг/ННД – 49,7%, ГЧП/ННД – 86,2%), которая формально находится в кластере 3, но по долговой нагрузке практически достигает законодательного порога БК РФ.
- Кластер 3 (6 регионов): при формально комфортном долге (Якутия – 28,1%, Пермский край – 15,5%) регионы принимают на себя значительные косвенные обязательства через ГЧП, причем Карачаево-Черкесская Республика достигает крайне высокого значения в 261,5% ННД (из-за единственной концессии на строительство аэропорта), а Якутия – 105,2%. В случае с Карачаево-Черкесской Республикой даже при комфортном госдолге (18,8% к ННД) могут проявляться скрытые риски, связанные с тем, что стоимость проекта многократно превышает налоговые и неналоговые доходы региона, поэтому будущие платежи концедента станут сильно зависеть от федеральных трансфертов. Таким образом, регионы кластера 3 несут сопоставимые с кластером 1 потенциальные риски, но природа их уязвимости скрыта в будущих контрактных обязательствах, а не в текущем госдолге.
- Кластер 4 (64 региона): субъекты с умеренной нагрузкой по обоим направлениям, включая крупнейшие экономики (Москва – 3,9/9,0%, Санкт-Петербург – 5,2/23,6%, Московская область – 14,7/25,6%).
Таблица 3. Масштабы ГЧП и долговая нагрузка
| Кластер | Количество субъектов РФ | Региональный портфель ГЧП, млрд руб. |
| 1. Долг/ННД > 50% и ГЧП/ННД > 50%: высокий текущий долг сочетается с масштабными будущими обязательствами по ГЧП | 4 | 439,3 |
| 2. Долг/ННД > 50% и ГЧП/ННД < 50%: высокий долг при минимальном использовании ГЧП | 11 | 86,3 |
| 3. Долг/ННД < 50% и ГЧП/ННД > 50%: низкий текущий долг, но высокие будущие платежи концедента | 6 | 662,5 |
| 4. Долг/ННД < 50% и ГЧП/ННД < 50%: сбалансированные показатели текущего долга и обязательств по ГЧП | 64 | 2 300,4 |
| Общий итог | 85 | 3 488,5 |
Источник: расчеты агентства «Эксперт РА» по данным Минэкономразвития и Минфина России
График 4. Распределение регионов по сочетанию долговой нагрузки и масштаба обязательств по ГЧП
Источник: расчеты агентства «Эксперт РА» по данным Минэкономразвития и Минфина России
Анализ интенсивности ГЧП на душу населения
Распределение регионов по объему портфеля ГЧП на душу населения4 сильно дифференцировано: абсолютными лидерами выступают малонаселенные регионы с высокой стоимостью инфраструктурного строительства на удаленных территориях. Так, в Магаданской области, Республике Саха (Якутия) и Сахалинской области объем портфеля на одного жителя достигает наиболее существенных значений – 337,3, 219,6 и 175,7 тыс. рублей соответственно, многократно превышая показатели густонаселенных субъектов (например, 4,7 тыс. рублей в Краснодарском крае или 36,9 тыс. рублей в Москве). Примечательно, что небольшое число субъектов РФ (включая Ростовскую, Брянскую, Смоленскую области и Республику Калмыкию) на региональном уровне не имеют действующих соглашений ГЧП вовсе, что свидетельствует о сохранении значительной группы регионов, где инфраструктурные задачи решаются за счет традиционных инвестиционных механизмов.
Государственные гарантии регионов и межбюджетные аспекты реализации соглашений ГЧП
Важным элементом, формирующим потенциальные финансовые обязательства региона, выступают государственные гарантии по проектам ГЧП и инфраструктурным облигациям, которые формально не являются прямым долгом, однако учитываются в общем объеме долговой нагрузки региона и могут сокращать заемный потенциал региона, а в случае дефолта частного партнера мгновенно конвертироваться в прямые долговые обязательства.
При совокупном долге субъектов РФ на 01.01.2026 в 3,5 трлн рублей на долю государственных гарантий приходится всего 1,4% (48,2 млрд рублей), при этом объем гарантий за 2025 год сократился с 63,5 до 48,2 млрд рублей. Гарантии выдаются преимущественно под крупные инфраструктурные проекты: поддержку концессионеров в транспортной сфере, выпуск инфраструктурных облигаций АО «ДОМ.РФ» для жилищного строительства и коммунальной инфраструктуры, а также региональные инвестиционные программы. Лидерами по объему госгарантий являются Республика Татарстан (7,9 млрд рублей), Республика Саха (Якутия) (13,1 млрд рублей) и Республика Башкортостан (8,0 млрд рублей).
Хотя детальный анализ муниципального уровня выходит за рамки данного обзора, нельзя игнорировать создаваемый им трансфертный риск для субъекта РФ. Муниципальный портфель, состоящий из множества мелких локальных коммунальных проектов, при ограниченной бюджетной автономии муниципалитетов означает, что любой кассовый разрыв или дефолт локального концессионера неизбежно перекладывает бремя обеспечения жизненно важных услуг на региональный бюджет через вынужденные межбюджетные трансферты или прямую санацию. Таким образом, даже не формируя прямого государственного долга, муниципальные соглашения создают для региона скрытые косвенные обязательства. В совокупности это обусловливает значимость комплексного мониторинга не только прямых региональных проектов, но и общей финансовой устойчивости всей экосистемы ГЧП на территории субъектов.
Перспективы развития рынка ГЧП
Рынок ГЧП и концессий в России достиг 7,8 трлн рублей, при этом портфель проектов отличается высокой концентрацией в отдельных регионах и отраслях. Топ-10 регионов аккумулируют почти две трети регионального портфеля, подавляющая часть портфеля находится на стадии строительства или создания. Кроме того, рынок имеет выраженную долгосрочную ориентацию: более 76% стоимости региональных проектов приходится на соглашения сроком свыше 20 лет, что смещает основной пик бюджетных платежей в отдаленную перспективу.
Официальная статистика госдолга не всегда отражает реальную нагрузку на бюджет. Ряд регионов сочетает высокий текущий долг с масштабными будущими обязательствами по ГЧП (например, в Карачаево-Черкесии стоимость портфеля многократно превышает годовые доходы региона). Дополнительный риск для региональных бюджетов несут «спящие» обязательства (госгарантии, муниципальные концессии), которые в случае проблем у концессионера или кассовых разрывов на местном уровне могут трансформироваться в прямой долг, сокращая доступный лимит на заимствования.
В реалиях 2026 года дальнейшее развитие рынка ГЧП будет определяться сочетанием жестких макроэкономических и регуляторных ограничений. Новым вектором становится строгий отбор проектов: обязательная оценка социальной эффективности и сравнительного преимущества перед госзаказом позволит отсеять экономически нецелесообразные долгосрочные контракты и сбалансировать распределение рисков между государством и бизнесом, что в совокупности повысит качество портфеля и снизит нагрузку на бюджеты. Приоритетом регионов становится не гонка за количеством новых соглашений, а повышение прозрачности текущих: публикация реальных графиков платежей, источников финансирования и фактической готовности объектов. С точки зрения отраслевой диверсификации заметный потенциал остается в здравоохранении, цифровой и социальной инфраструктуре, где при высоком износе основных фондов объем проектов ГЧП пока остается незначительным. Именно эти сектора могут стать новыми драйверами рынка в среднесрочной перспективе при условии грамотной гибридизации с федеральными инструментами поддержки.
1 Здесь и далее использованы данные Реестра соглашений о государственно-частном партнерстве, муниципально-частном партнерстве (Федеральный закон от 03.07.2016 № 224-ФЗ) и Реестра концессионных соглашений (Федеральный закон от 21.07.2005 № 115-ФЗ «О концессионных соглашениях»), опубликованные на сайте Минэкономразвития РФ по состоянию на 31.12.2024 и 31.12.2025.
2 Под проектами, а также проектами ГЧП и концессий понимаются концессионные соглашения (в соответствии с Федеральным законом № 115-ФЗ) и соглашения о государственно-частном и муниципально-частном партнерстве (в соответствии с Федеральным законом № 224-ФЗ), если не указано иное. Реестр Минэкономразвития РФ, использованный в качестве источника данных в настоящем обзоре, фиксирует только указанные формы ГЧП. В периметр изучения не входят иные формы ГЧП, такие как совместные предприятия, контракты жизненного цикла, программы льготной аренды, комплексное развитие территорий, которые активно используются Москвой и рядом других регионов.
Под стоимостью проекта ГЧП или концессии понимается общая стоимость создания объекта по данным реестра Минэкономразвития РФ. Данный показатель отражает масштаб инфраструктурного проекта и не является суммой фактических бюджетных расходов, объемом частного финансирования или задолженностью субъекта РФ.
3 Из-за годовой задержки публикации данных Росстата показатель «инвестиции/ВРП» рассчитан как среднее за 2022–2024 годы, что дополнительно сглаживает конъюнктурные колебания. Данные по портфелю ГЧП актуальны на 31.12.2025 (срез реестра Минэкономразвития РФ).
4 В связи с приостановкой распространения данных о численности населения использованы последние доступные данные Росстата о среднегодовой численности населения за 2024 год.